


Bessere Vorsorge und starker Versicherungsschutz für mehr Zufriedenheit
Wie moderne Lösungen in der beruflichen Vorsorge dafür sorgen, dass auch Teilzeitmitarbeitende im Alter fair abgesichert sind, warum sich ein genauer Blick auf die Unfall-Zusatzversicherung des Teams lohnt und wie Spitex-Organisationen damit gezielt die Mitarbeiterzufriedenheit stärken können, erklärt Fabian Bellmont, Finanzplaner mit eidgenössischem Fachausweis und Verkaufsleiter bei Allianz Suisse.
INTERVIEW: MARTINA KLEINSORG
SPITEX MAGAZIN: Herr Bellmont, welche Vorteile bietet eine gut ausgebaute berufliche Vorsorge (BVG) für die Zufriedenheit der Spitex-Mitarbeitenden?
FABIAN BELLMONT: Viele Menschen glauben, dass sie gut abgesichert sind, bis sie ihren Pensionskassenausweis einmal genauer studieren. Eine ausgebaute berufliche Vorsorge verbessert die Leistungen im Alter, bei Invalidität und Tod deutlich über das gesetzliche Minimum hinaus. Das schliesst Lücken und reduziert finanzielle Risiken. Gerade im anspruchsvollen Spitex-Umfeld vermittelt diese zusätzliche Sicherheit den Mitarbeitenden echte Wertschätzung und nimmt existenzielle Sorgen ab – und ist daher ein starker Hebel für mehr Zufriedenheit.
Eine ausgebaute berufliche Vorsorge ist ein starker Hebel für mehr Zufriedenheit.
Fabian Bellmont
Verkaufsleiter bei Allianz Suisse
Auf welche Weise lassen sich moderne Vorsorgelösungen flexibel an unterschiedliche Lebens- und Arbeitsmodelle der Spitex-Mitarbeitenden anpassen?
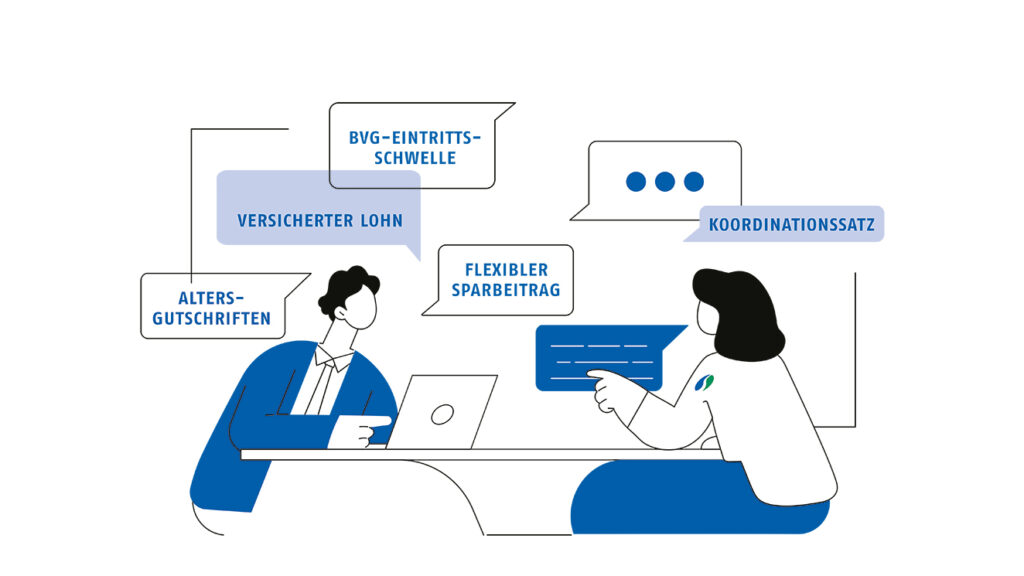
Die klassische Vorsorge orientiert sich am Vollzeitmodell. Die Realität in der Spitex sieht jedoch anders aus: Durch Teilzeitarbeit und flexible Beschäftigungsmodelle entstehen oft Vorsorgelücken, die sich mit modernen Pensionskassenlösungen schliessen lassen. Da die Leistungen vom versicherten BVG-Lohn abhängen, können Arbeitgebende hier gezielt ansetzen: Eine Möglichkeit ist es, den hohen Koordinationsabzug von 26 460 Franken zu reduzieren, prozentual an den Beschäftigungsgrad anzupassen oder ganz aufzuheben. Ebenso lässt sich eine tiefere BVG-Eintrittsschwelle definieren, damit auch Löhne unter 22’680 Franken versichert sind. Wer noch weiter gehen möchte, kann dies zum Beispiel über freiwillige Zusatzsparpläne oder flexible eigene Sparbeiträge tun. So wird sichergestellt, dass Mitarbeitende auch bei kleineren Pensen – allen voran Frauen – im Alter angemessen abgesichert sind.
Unter 25 Jahren sind in der 2. Säule obligatorisch nur Tod und Invalidität versichert, es wird jedoch noch nichts fürs Alter angespart. Lässt sich auch das Eintrittsalter anpassen?
Ja, das ist möglich und natürlich ein grosser Vorteil für jüngere Angestellte. Mit jedem Jahr, das man früher mit dem Sparen beginnt, erhöht sich das spätere Altersguthaben bis zur Rente mit 65 Jahren durch den jahrzehntelangen Zinseszinseffekt deutlich.
Wie kann eine Pensionskassenlösung dazu beitragen, Nachteile von Älteren im Bewerbungs- und Beförderungsprozess auszugleichen?
Bei der gesetzlich vorgeschriebenen Mindestvorsorge steigen die Sparbeiträge für die Pensionskasse mit zunehmendem Alter an. Dadurch sind ältere Mitarbeitende für Arbeitgebende teurer. Eine Glättung, also eine Heraufsetzung der Altersgutschriften für Jüngere, reduziert diese Unterschiede und schafft so fairere Bedingungen. Gleichzeitig führt sie dank des Zinseszinseffekts zu einem höheren Altersguthaben bei den Jüngeren.
Die Spitex Chur verzichtet auf den Koordinationsabzug und bietet ihren Mitarbeitenden eine flexible Pensionskassenlösung 1: 2024 nutzten 40 Prozent die Möglichkeit, den eigenen Sparbeitrag um 0,5 oder 1 Prozentpunkt zu erhöhen. Wie sind Ihre Erfahrungen mit der Eigenverantwortung?
In der Praxis sehe ich täglich, dass sich viele Menschen bewusst für eine bessere Vorsorge entscheiden, wenn sie die konkreten Auswirkungen verstehen. Eigenverantwortung stärkt die Identifikation mit der eigenen Vorsorge und führt zu einem höheren Engagement. Oft wissen Mitarbeitende jedoch gar nicht genau, wie ihre eigene Vorsorge funktioniert. Die Verständlichkeit der Angebote ist daher der Schlüssel: Nur Transparenz schafft das nötige Vertrauen und erhöht die Bereitschaft der Mitarbeitenden, von flexiblen Lösungen Gebrauch zu machen.
Kommen wir von der Altersvorsorge zur Absicherung bei Unfällen: Was bedeutet ein guter Unfallschutz für die Mitarbeitenden?
Die obligatorische Unfallversicherung (UVG) ist zwar eine solide Basis, aber sie hat spezifische Lücken. Eine Unfall-Zusatzversicherung bietet eine bessere medizinische Versorgung, eine stabilere Einkommenssicherung und mehr Sicherheit im Ernstfall: Das UVG-Taggeld deckt zum Beispiel ab dem dritten Tag maximal 80 Prozent des letzten Lohnes ab – und das nur bis zu einer Obergrenze von 148 200 Franken. Eine Zusatzversicherung kann dieses Taggeld ab dem ersten Tag auf 100 Prozent aufstocken und versichert auch höhere Lohnanteile. Wenn bei Spitalaufenthalten statt der allgemeinen auch die Halbprivat- oder Privat-Abteilung mitversichert ist, schätzen das die Mitarbeitenden zudem meistens sehr. Ausserdem können Arbeitgebende ihre Mitarbeitenden gegen die finanziellen Folgen von Wagnissen und Freizeitunfällen mit erhöhtem Risiko absichern, bei denen die Leistungen der obligatorischen Unfallversicherung unter Umständen gekürzt werden können.
Wie können Spitex-Mitarbeitende von Rahmenverträgen, also vergünstigten Versicherungslösungen über den Arbeitgeber, bei der privaten Haftpflicht- und Rechtsschutzversicherung profitieren?
Beide Versicherungen sind zwar freiwillig, aber ergänzen den persönlichen Versicherungsschutz sinnvoll. Bietet eine Spitex-Organisation Zugang zu Rahmenverträgen, sichert das den Mitarbeitenden spezielle Konditionen und Prämienrabatte bei ihren privaten Policen. Wer mehrere Versicherungen beim gleichen Anbieter bündelt, reduziert zudem den administrativen Aufwand. Was nicht zu unterschätzen ist: Mitarbeitende arbeiten entspannter, wenn sie wissen, dass sie gut abgesichert sind. Recht haben und Recht bekommen sind zwei Paar Schuhe.
In der Bilanz zahlt sich das Engagement bei der Vorsorge und den Versicherungen für Spitex-Organisationen also aus?
Definitiv, denn daraus entsteht ein klarer Wettbewerbsvorteil im umkämpften Fachkräftemarkt. Eine verbesserte Vorsorge und Absicherung im Ernstfall erhöhen die Attraktivität als Arbeitgebende spürbar – vorausgesetzt, dass den Mitarbeitenden dieser Mehrwert auch bewusst ist. Auch finanziell ist dieser Weg sinnvoll: Investiert man direkt in den Ausbau der Pensionskasse und eine starke Unfall-Zusatzversicherung statt in eine klassische Lohnerhöhung, spart man die sonst sofort steigenden Abgaben für AHV, IV und EO. Diese Strategie ist daher für Spitex-Organisationen ein wirksames Instrument, um sich langfristig als verantwortungsbewusste Arbeitgeberin zu positionieren.
Über Allianz Suisse
Allianz Suisse, Premiumpartnerin von Spitex Schweiz seit 2022, bietet Dienstleistungen in den Geschäftsfeldern Versicherung, Vorsorge und Vermögen an. Spitex-Mitarbeitende profitieren von attraktiven Vorteilskonditionen auf ausgewählte Versicherungsprodukte. Mehr dazu im Extranet von Spitex Schweiz. Spitex-Organisationen können eine Beratung zu Geschäftskundenlösungen anfordern.
www.allianz.ch/de/geschaeftskunden

